Τι είναι υποχρεωτικό σήμερα
Από την 1η Ιουνίου 2025, ο κύριος ή κάτοχος αυτοκινήτου με τόπο συνήθους στάθμευσης στην Ελλάδα υποχρεούται να έχει ασφαλιστική κάλυψη για δασική πυρκαγιά και πλημμύρα, με βάση την τρέχουσα εμπορική αξία του οχήματος. Η ρύθμιση θεσπίστηκε με το άρθρο 26 του ν. 5162/2024. Η ΕΑΕΕ επισημαίνει ότι η υποχρέωση ισχύει και για οχήματα σε διοικητική ακινησία.
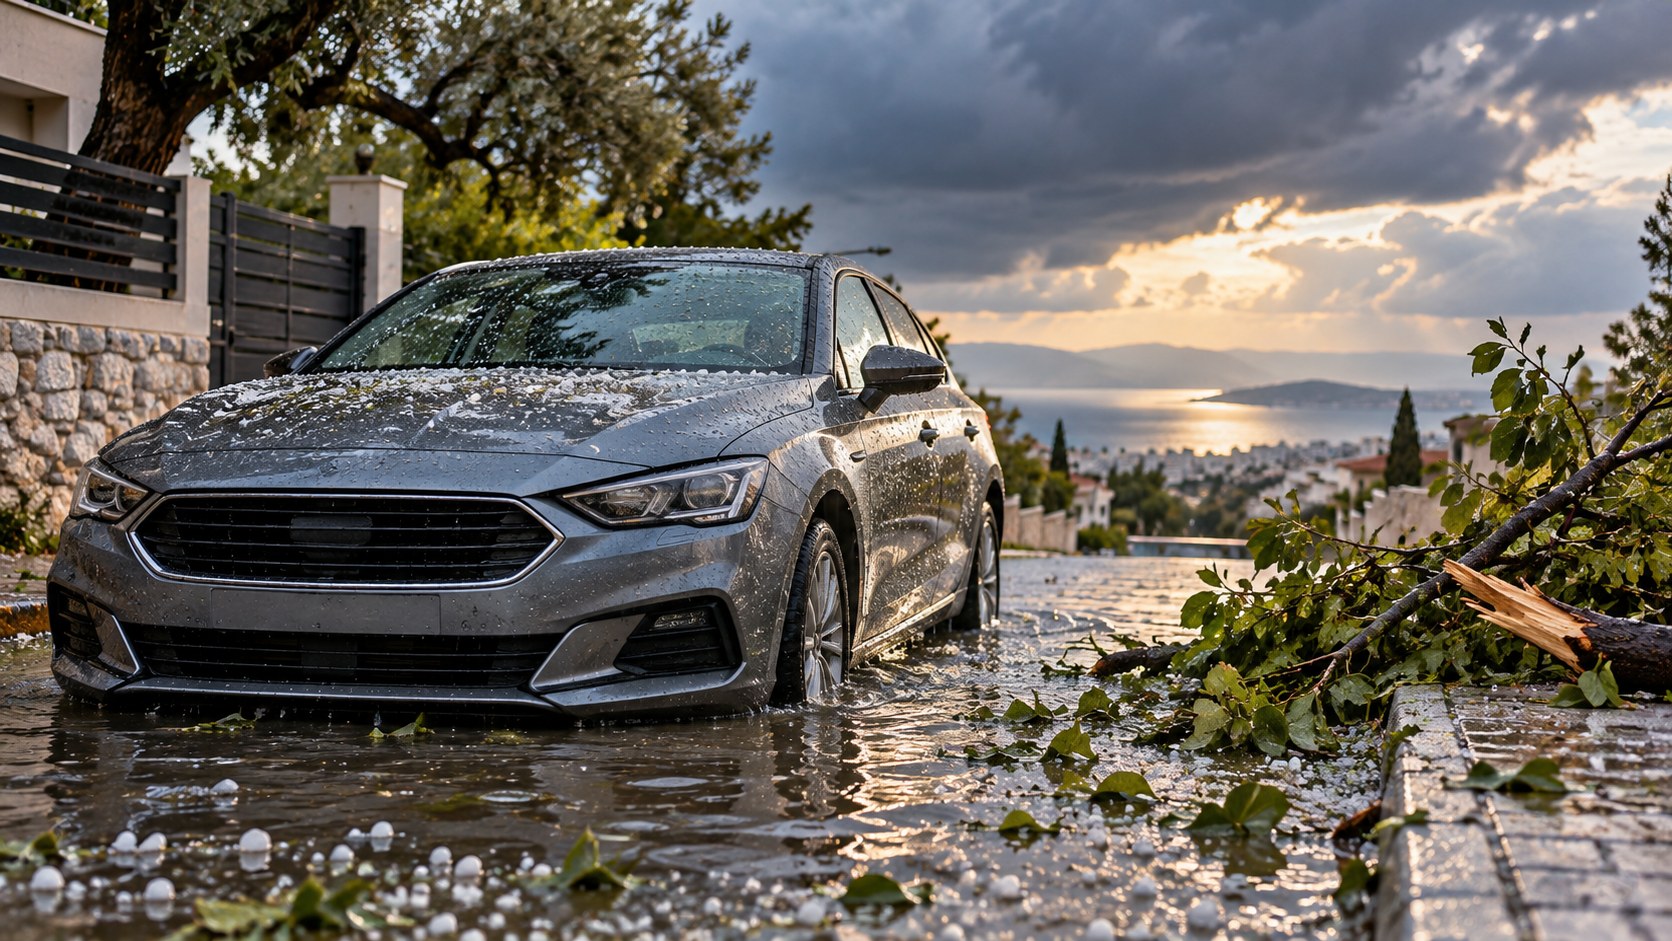
Η υποχρεωτική αυτή κάλυψη αφορά συγκεκριμένα τους δύο παραπάνω κινδύνους. Δεν σημαίνει ότι κάθε ζημιά από κακοκαιρία, όπως χαλάζι, θύελλα ή πτώση δέντρου, καλύπτεται αυτόματα με τον ίδιο τρόπο.
Χαλάζι, θύελλα και πτώση δέντρου: τι αλλάζει
Οι πρόσθετες καλύψεις φυσικών φαινομένων διαφέρουν από εταιρεία σε εταιρεία και από πρόγραμμα σε πρόγραμμα. Ένα ασφαλιστήριο μπορεί να αναφέρει ρητά χαλάζι, θύελλα, ανεμοθύελλα ή άλλα καιρικά φαινόμενα, ενώ ένα άλλο μπορεί να έχει διαφορετικό εύρος ή εξαιρέσεις.
Τι να ελέγξετε πριν επιλέξετε κάλυψη
- Ποιοι κίνδυνοι αναφέρονται ονομαστικά. Πλημμύρα, δασική πυρκαγιά, χαλάζι, θύελλα ή άλλες αιτίες.
- Αν υπάρχει απαλλαγή. Δηλαδή ποιο μέρος της ζημιάς επιβαρύνει τον ασφαλισμένο.
- Με ποια αξία ασφαλίζεται το όχημα και πώς προσδιορίζεται η αποζημίωση.
- Αν υπάρχουν ειδικά όρια ή εξαιρέσεις για συγκεκριμένα φαινόμενα.
- Ποια διαδικασία ζητείται σε περίπτωση ζημιάς, όπως φωτογραφίες, δήλωση συμβάντος ή πραγματογνωμοσύνη.
Αν πέσει δέντρο ή κλαδί πάνω στο αυτοκίνητο
Η αιτία της πτώσης έχει σημασία. Αν το δέντρο ή το κλαδί έπεσε λόγω ισχυρού ανέμου ή θύελλας, η ζημιά μπορεί να εξεταστεί στο πλαίσιο κάλυψης φυσικών φαινομένων μόνο εφόσον το συγκεκριμένο περιστατικό προβλέπεται στους όρους.
Σε άλλες περιπτώσεις μπορεί να τίθεται και θέμα ευθύνης τρίτου, ανάλογα με το πού βρισκόταν το δέντρο, την κατάστασή του και τις πραγματικές συνθήκες του συμβάντος. Αυτό εξετάζεται ξεχωριστά και δεν πρέπει να θεωρείται δεδομένο.
Τι κάνετε μετά από πλημμύρα ή έντονη κακοκαιρία
- Βεβαιωθείτε πρώτα ότι το σημείο είναι ασφαλές και μην θέτετε τον εαυτό σας σε κίνδυνο για να προσεγγίσετε το όχημα.
- Φωτογραφίστε το αυτοκίνητο και το περιβάλλον του συμβάντος πριν αλλάξει η εικόνα του χώρου, εφόσον αυτό είναι ασφαλές.
- Σε πλημμυρισμένο όχημα, μην επιχειρήσετε να βάλετε μπροστά τον κινητήρα χωρίς τεχνική οδηγία, γιατί μπορεί να προκληθεί πρόσθετη ζημιά.
- Επικοινωνήστε το συντομότερο με την ασφαλιστική εταιρεία ή τον ασφαλιστικό σας σύμβουλο για οδηγίες σχετικά με μεταφορά, πραγματογνωμοσύνη και δικαιολογητικά.
- Κρατήστε οποιαδήποτε έγγραφα ή αποδείξεις σχετίζονται με το περιστατικό και την αποκατάσταση.
Η σωστή σύγκριση δεν γίνεται μόνο στην τιμή
Δύο προγράμματα με παρόμοιο ασφάλιστρο μπορεί να έχουν διαφορετικούς όρους για φυσικά φαινόμενα, διαφορετική απαλλαγή ή διαφορετικό τρόπο υπολογισμού της αποζημίωσης. Για αυτό αξίζει να συγκρίνετε το πραγματικό περιεχόμενο της κάλυψης και όχι μόνο την ονομασία της.
Πηγές για την υποχρεωτική κάλυψη
Για τη ρύθμιση που ισχύει από 1.6.2025: Βουλή των Ελλήνων — ν. 5162/2024, άρθρο 26 · ΕΑΕΕ — ενημέρωση ιδιοκτητών οχημάτων
 Ασφάλιση ζωής
 Ασφάλιση υγείας
 Ασφάλιση κατοικίας & επιχείρησης
 Αστική & επαγγελματική ευθύνη